友情链接
重疾病险指南
重疾险条款长、术语多,很多葫芦岛家庭在投保前最缺的不是产品清单,而是一套能自己判断的思路。本页把重疾险、大病保险、医疗险中常见的判断维度拆成可读的要点,帮助您在咨询前先建立基本框架,再结合家庭实际情况做取舍。
四个判断维度,逐项对照
- ① 投保年龄与健康告知
年龄越大可选产品越少、保费越高;健康告知要如实填写,既往病史与体检异常需提前准备资料,避免理赔时产生争议。 - ② 缴费期与保费压力
缴费期拉长可降低年缴压力、提高杠杆,但要结合收入稳定性判断。家庭保费总支出建议控制在年收入的10%左右,避免影响日常开支。 - ③ 免责条款与等待期
等待期内出险通常不赔或只退保费,免责条款列明不赔的情形。投保前把这两部分逐条读完,比反复比较价格更有意义。 - ④ 家庭责任与配置顺序
先保家庭经济支柱,再保孩子与老人;先做足重疾与医疗的基础保障,再考虑分红、储蓄类产品,顺序错了容易花冤枉钱。
常见险种功能对照
| 险种 | 主要作用 | 适合人群 |
|---|---|---|
| 重疾险 | 确诊约定重疾后一次性给付,补偿收入损失与康复费用 | 家庭经济支柱、有家族病史人群 |
| 百万医疗险 | 报销住院及特定门诊费用,补充医保目录外支出 | 各年龄段,尤其无社保或社保报销有限者 |
| 大病保险 | 针对高发重大疾病提供专项保障,与重疾险形成叠加 | 关注特定病种保障的家庭 |
| 意外医疗险 | 覆盖意外导致的门诊与住院费用,保费低、杠杆高 | 儿童、老人及经常外出人群 |
投保前常被问到的问题
体检有小毛病还能买吗?
需要看具体指标与产品健康告知要求,部分情况可标准承保,部分需加费或除外责任。建议先整理近两年体检报告与就诊记录,再逐项核对告知项。
给孩子买还是先给大人买?
优先给家庭主要收入来源者配置,大人保障充足后再考虑孩子。孩子保费低,可先配置重疾加医疗的基础组合,不必一步到位。
买多份重疾险能重复赔吗?
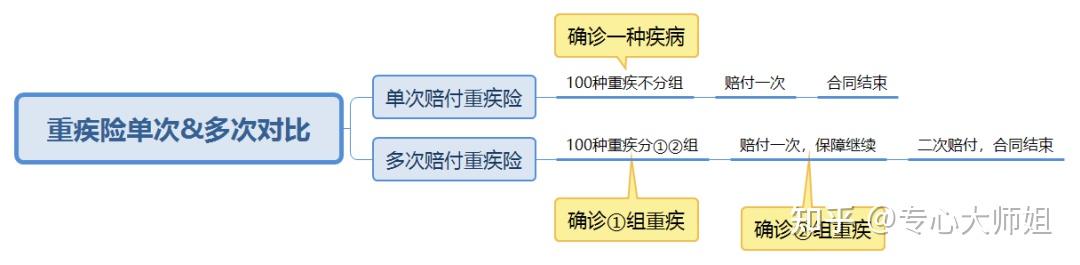
重疾险属于给付型,符合条款约定可多份叠加赔付;医疗险属于报销型,多份合计报销不超过实际花费,配置时注意区分。
预算有限怎么排优先级?
先做足保额再考虑附加责任,先保定期再考虑终身,先把家庭支柱的保障配齐再扩展其他成员,避免保费花在低优先级项目上。
把条款读成自家能用的方案
指南只能提供判断方法,具体到每个家庭,年龄结构、收入节奏、已有保单都会影响配置结果。建议把现有保单整理成一张清单,标注保额、缴费期与保障期限,再对照缺口逐项补齐。
如果您希望有人陪着把条款逐条过一遍,可以通过在线留言或电话沟通,先说明家庭情况与关注点,再一起确定下一步。
查看全部指南